Company Data
CNPJ
Market Cap
Number of Shares
Listing Segment
IPO Date
Key Indicators
P/E
P/VP
DY
Tag Along
Free float
Viability Seal
Dividend yield
P/E
P/B
EPS
BVPS
EV/EBITDA
EV/EBIT
P/EBITDA
P/EBIT
P/S (PSR)
P/OCF
P/FCF
EV/Revenue
EV/OCF
EV/FCF
Earnings yield
Enterprise value
Market cap
Net debt/EBITDA
Net debt/Equity
Net debt
Current ratio
Equity/Assets
Liabilities/Assets
Quick ratio
Cash ratio
Gross margin
EBITDA margin
EBIT margin
Net margin
ROE
ROIC
ROA
Payout
Asset turnover
Revenue CAGR (5Y)
EBITDA CAGR (5Y)
EBIT CAGR (5Y)
Net income CAGR (5Y)
Comments
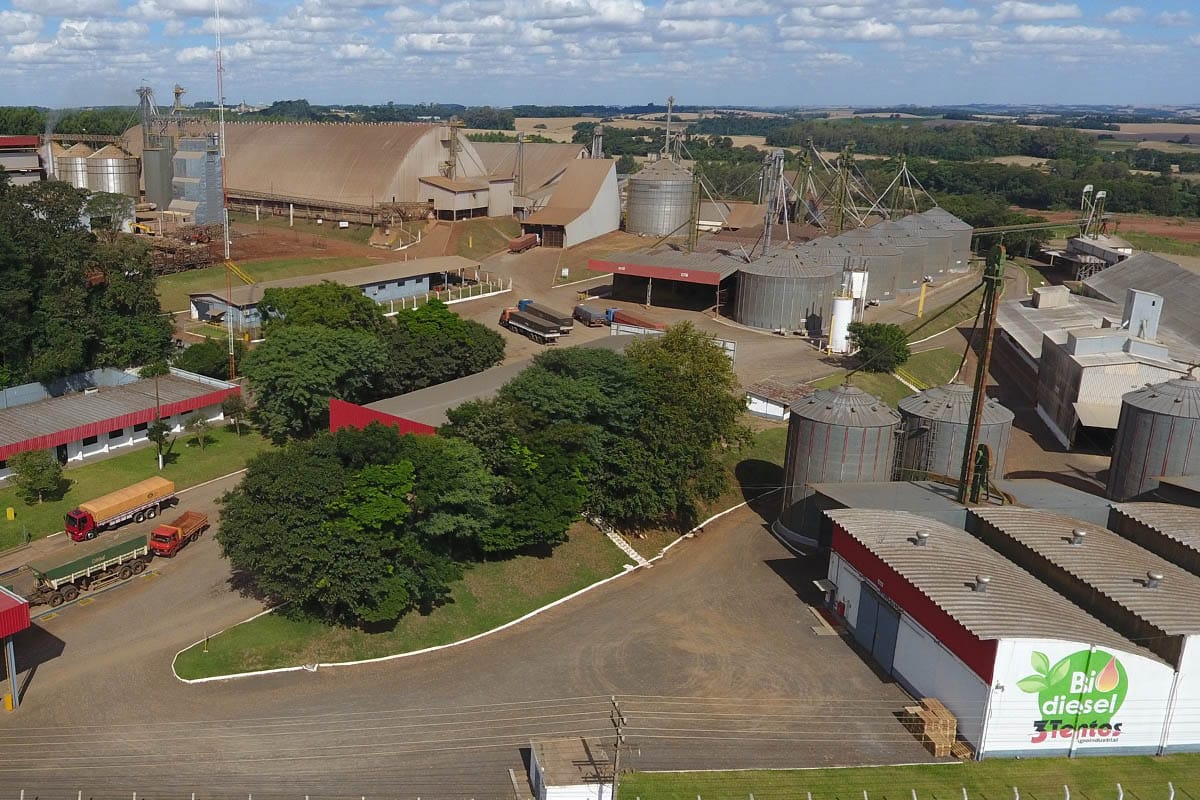
3 Tentos , tem a parte industrial e está em crescimento - produção de alcool e esta em construção nova planta para produção de alcool com esmagamento e milho . grato
 6
a quem tiver interesse na empresa: deem uma olhada na participação societária, a família Dumoncel controla mais de 50% da empresa
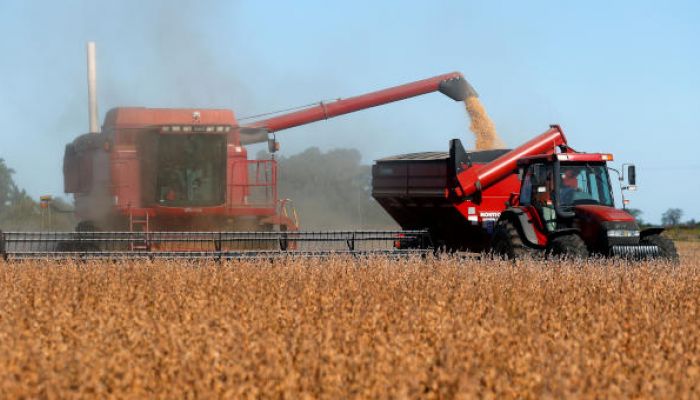
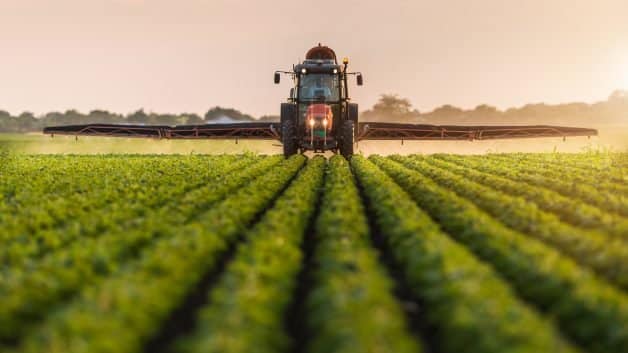
4A 3Tentos (TTEN3) é uma empresa de 1995, portanto já existe há 31 anos, seu ecossistema é basicamente Insumos (Sementes, Fertilizantes e Defensivos), Grãos (Soja, Milho e Trigo) e Industria (Farelo de soja e Biodiesel), e com operação em algumas cidades do RS e MT. Pelo RI da empresa, conseguimos ter uma ideia do indicador de receita líquida pré-IPO, que basicamente mostra que esse indicador sempre esteve em crescimento, o que considero um dado interessante mas apenas isso não quer dizer nada. Achei os indicadores da TTEN3 muito interessantes, principalmente DY baixo, ROE por volta de ~18% (média do setor é ~11%), isso *pode* significar (necessário pesquisar mais sobre) que a empresa esteja focando em investimentos para uma produção mais eficaz, ao invés de simplesmente distribuir dividendos. À longo prazo isso é muito bem vindo. Porém, no site da AUVP analítica, ele mostra a métrica de "Dívida líquida/EBITDA" inferior a 0.5 em todos os anos, e lucros consistentes (é importante ter em mente que é uma empresa Novo Mercado na B3, que fez IPO em 2021, portanto não tem dados mais antigos), mas no site do investidor10 e também na ultima divulgação de resultados da empresa (3T25), esse indicador de divida liquida/ebitda aumentou muito em comparação com os anos anteriores. O maior endividamento (DIVIDA LIQUIDA/EBITDA) até o momento era de 0.4 em 2022, um número muito saudável, porém em 2025 esse número subiu para cerca de ~2.16, um aumento significativo levando em conta o indice do ano anterior de 0.22%. Ao procurar mais sobre isso na divulgação de resultados do ultimo trimestre, eles mostram que o endividamento está relacionado a investimentos da nova indústria de etanol e modernização das indústrias de processamento de soja, o que vejo com bons olhos, pois são investimentos buscando maior eficiência futura. Em comparação com SLCE3 e AGRO3, que atuam no mesmo setor, me chama a atenção justamente o payout e DY baixos e maior reinvestimento na operação, o que pode se provar interessante a longo prazo. As demais possuem % payout e DY extremamente alavancados para o meu gosto, mas isso é apenas a minha preferência pessoal. Outro ponto de atenção é que a familia que fundou a empresa possui atualmente mais de 50% das ações da empresa, portanto uma má gestão da próxima geração pode acabar com a empresa, ou melhorar, torcemos para que os atuais gestores saibam treinar seus filhos no negócio da família... Seria isso um ponto extremo de atenção ao optar por comprar essa empresa com visão longo prazo/buy & hold? Ou essa concentração neles é justamente o motivo dos números impressionantes, sem payout absurdo e queimação de caixa ? Análise feita por mim. Isso não é recomendação de compra, e sim uma análise! Ps: os valores Dívida líquida / EBITDA aqui na AUVP Analitica está com 3.53 nos Indicadores de endividamento, e 0.24 na Classificação de Viabilidade. Necessário rever os indices mostrados na página.
6Do you consider TTEN3 viable for study?
Subscribers-Only Voting
See what thousands of investors think and vote on the assets you consider viable